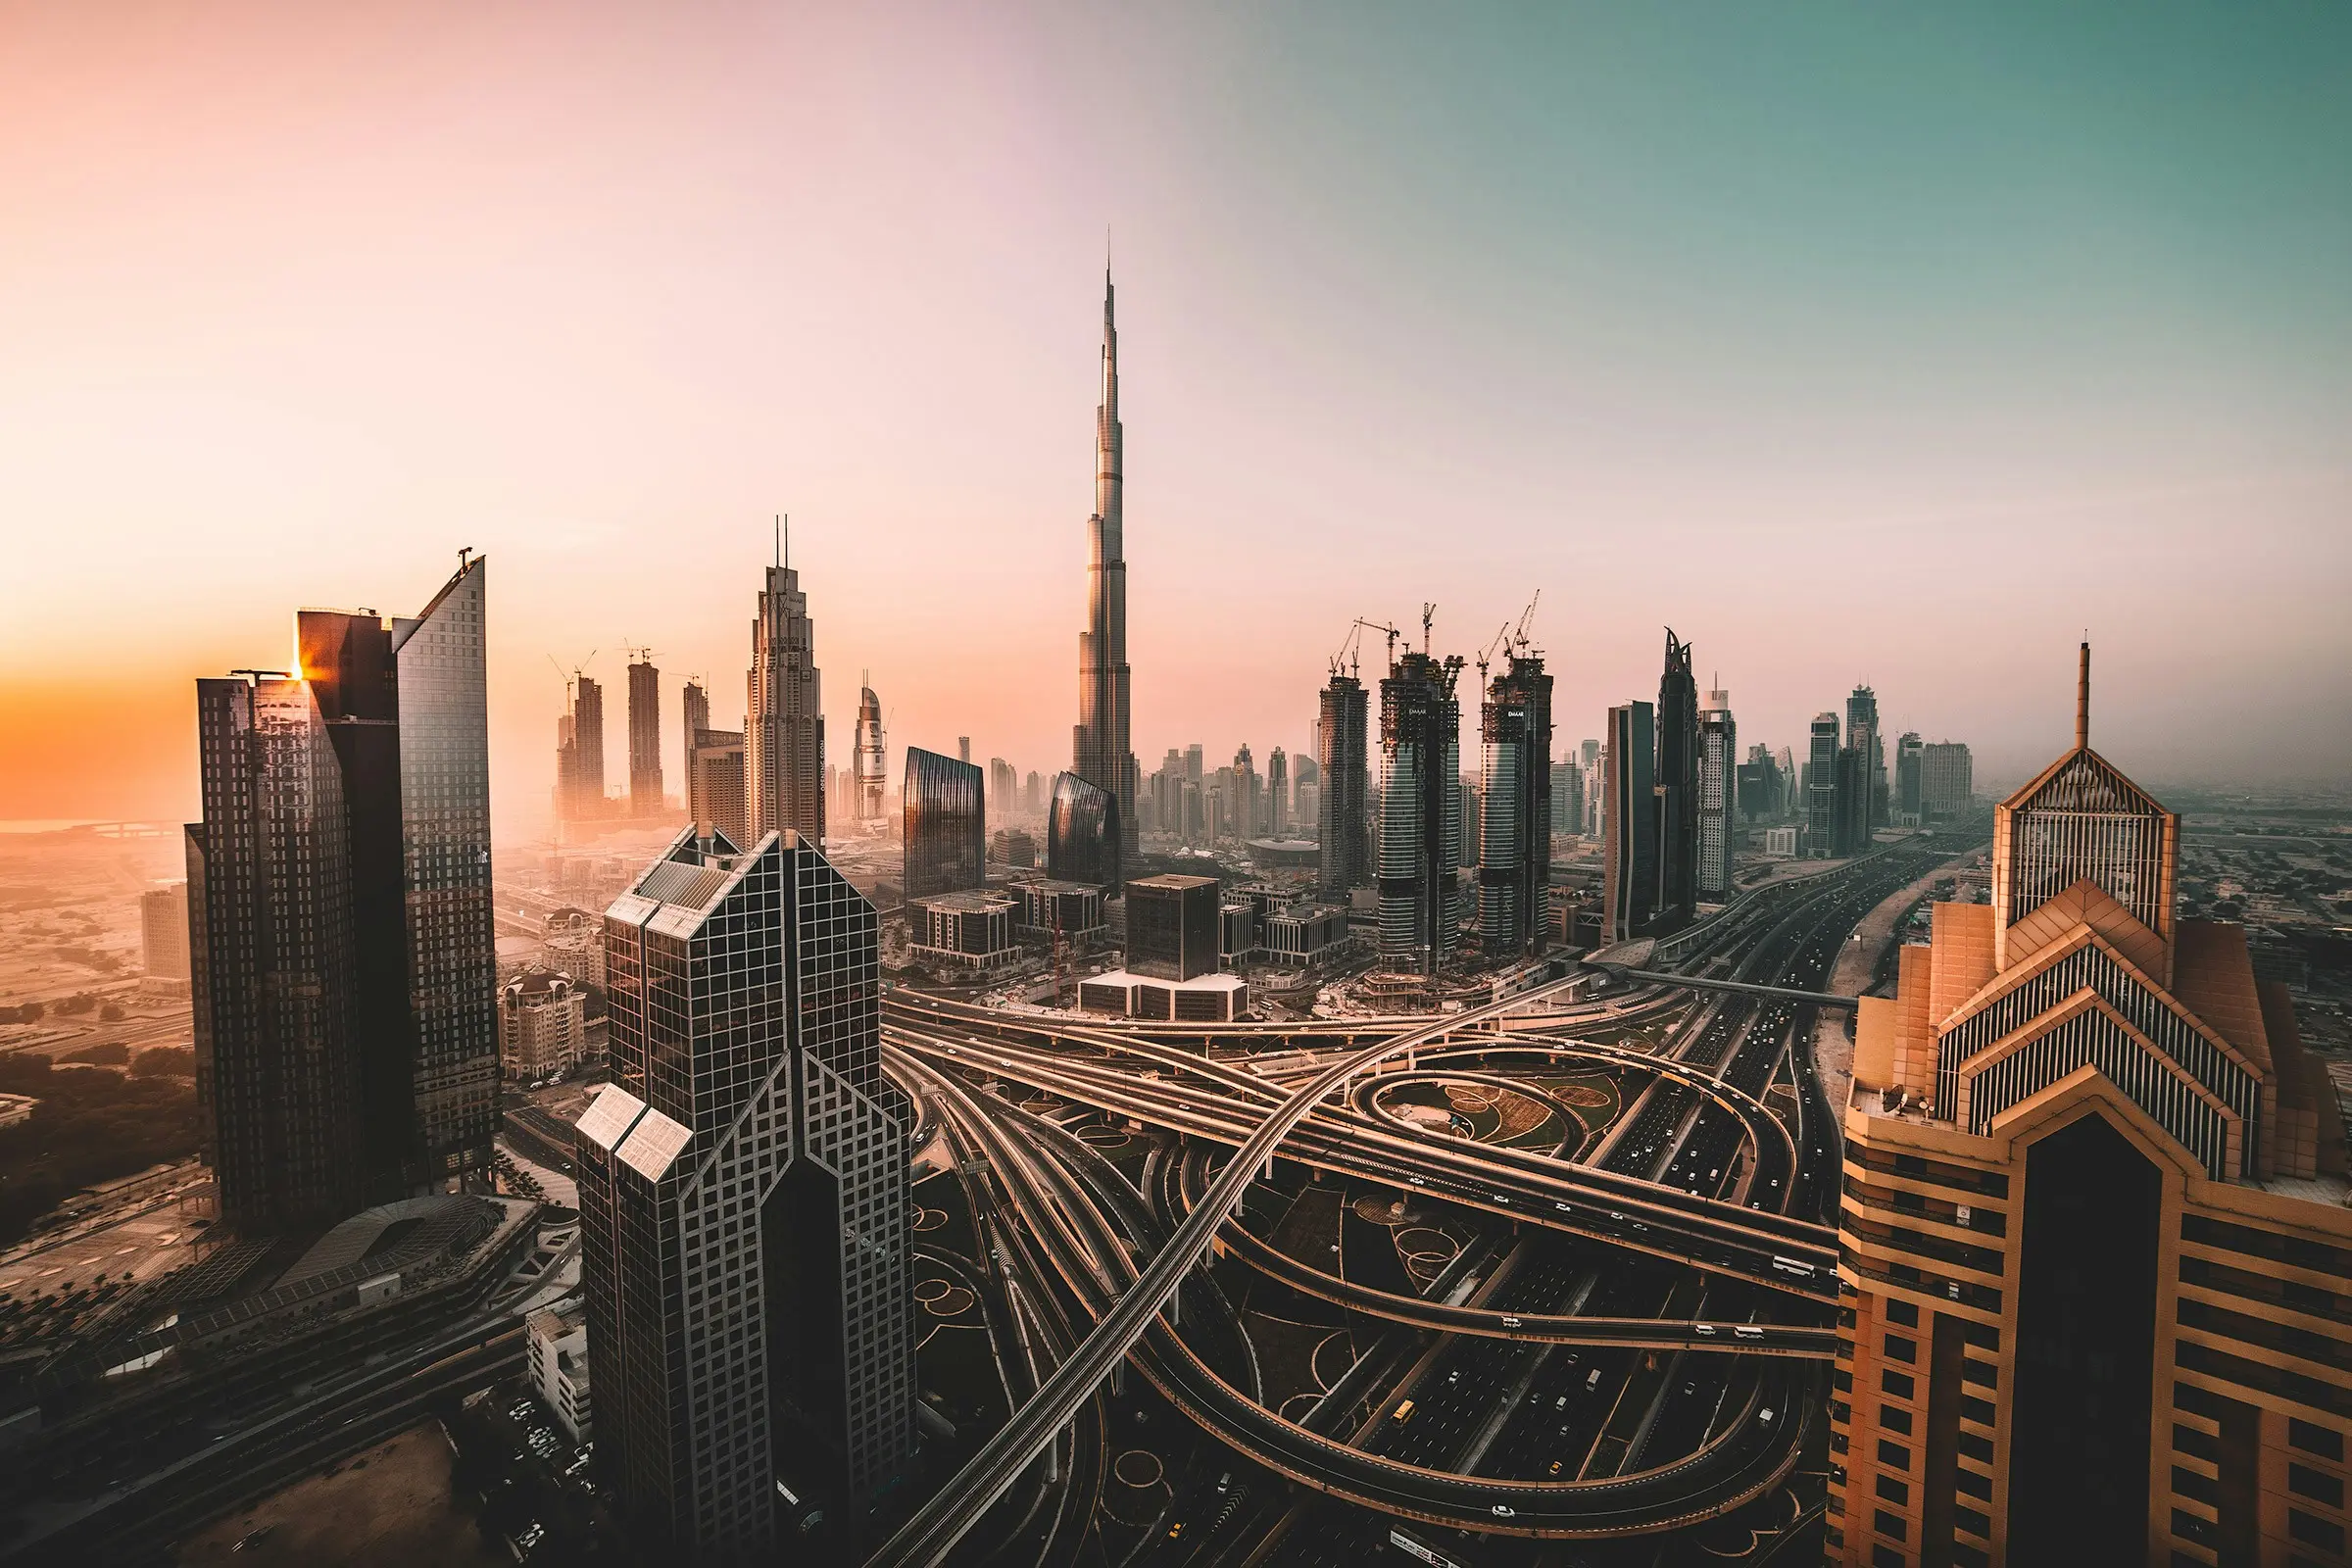
迪拜房贷利率迎降息利好:美联储降息如何激发2026年购房者需求
随着美联储步入降息周期,与美元挂钩的阿联酋迪拉姆房贷利率降至 3.8%–4.9% 的低区间。本文将深入探讨融资成本的降低如何推动迪拜楼市从“现金买家主导”向“利用杠杆的刚需与投资型买家”转型,从而实现优异的资产保值与租金回报(ROI)。

要点总结
- 阿联酋迪拉姆(AED)与美元(USD)汇率锁定,这意味着迪拜的房贷利率与美联储决议紧密挂钩,为投资者提供天然的外汇避险和资产保值属性。
- 截至2026年中,迪拜房贷利率已降至 3.89% 至 4.99% 的极具竞争力的区间,显著释放了本地终端用户与国际投资者的购买力。
- 2026年至今,贷款交易占市场总成交量的比例持续上升(已达约 18.09%),显示出强劲的长期自住与投资型刚需。
- JVC(朱美拉村圈)、商业湾(Business Bay)和阿法扬(Al Furjan)等成熟且高租金回报的社区成为本轮房贷交易激增的领头羊。
- 迪拜目前的平均总租金回报率(gross ROI)保持在 6% 至 9% 的高水平。通过申请约 4% 的固定利率贷款,购房者可轻松实现“正向杠杆套利”并撬动黄金签证(Golden Visa)双重收益。
引言
过去几年中,关于迪拜房地产市场的舆论普遍被手握大笔现金的国际富豪所占据。刷新纪录的豪宅成交和纯现金交易,描绘出了一个似乎脱离了传统金融信贷的市场画像。然而,在2026年,一场重要的宏观经济变革正在悄然发生。美联储(US Federal Reserve)进入降息周期,给与美元挂钩的迪拜房地产行业带来了直接的利好与复苏契机。
由于阿联酋迪拉姆(AED)与美元(USD)实行固定汇率制,阿联酋央行紧跟美联储的货币政策走势。随着基准利率的下调,2026年迪拜房贷利率已从多年高位显著回落,激发了本地居民、外籍人士以及追求高租金回报(ROI)的全球投资者的新一轮购房热潮。本文将探讨美联储降息对迪拜房产的影响,剖析迪拜土地局(DLD)的最新交易数据,对比迪拜贷款买家与现金买家的策略差异,并揭示引领本轮融资潮的核心热门社区。
直接纽带:美联储降息如何影响迪拜房产
华盛顿与迪拜之间的货币政策关联虽是机械的,却极为深远。迪拉姆对美元的汇率锁定意味着,当美联储调整基准利率时,阿联酋央行几乎会立即做出同步调整,以维持汇率稳定。这一基准利率是阿联酋银行同业拆借利率(EIBOR)的基石,而商业银行正是依靠 EIBOR 来为浮动利率房贷定价,并为固定利率产品设置利差。
在美联储激进加息期间,EIBOR 一度飙升,导致阿联酋的房贷利率对部分客户而言涨到了 5.5% 甚至 6% 以上。如此高昂的借贷成本自然将许多中产阶级外籍人士和本地刚需购房者挡在门外,使得市场交易高度集中在资金充裕的奢华现金买方市场。
而在2026年,市场格局已然大不相同。随着美联储的连续降息,迪拜购房贷款利率已大幅下调。目前,迪拜典型的固定利率房贷产品已降至 3.89% 至 4.99% 之间,具体利率取决于贷款行、贷款成数(LTV)和申请人资质(如受薪客户或自雇人士)。这一降息红利极大地改善了购房的负担能力,每百万迪拉姆贷款的月供减少了数百迪拉姆,吸引了成千上万厌倦租金上涨的租客重返买房市场。
数据解读:贷款交易的爆发式增长
降息带来的影响并非停留在理论层面,而是实实在在地反映在迪拜土地局(DLD)的官方交易账簿上。深入的数据分析显示,市场正加速向贷款购房倾斜:
- 2024年基准: 2024全年,DLD 共记录了 35,865 笔贷款交易,而房屋销售交易为 179,604 笔。贷款交易约占整体销售与贷款总数的 16.64%。
- 2025年稳步推进: 随着2025年降息预期的形成,贷款交易增长至 42,884 笔,销售交易则达到 214,882 笔。尽管整体成交量大幅扩张,但贷款占比仍 stable 在 16.63%,表明贷款板块与异常火热的销售市场保持了同步增长。
- 2026年加速上扬: 在2026年的前五个月(截至5月30日),这一转变大幅加速。DLD 已登记了 14,588 笔贷款交易,而销售交易为 66,025 笔。这使得贷款交易在市场中的份额跃升至 18.09%。
- 单月峰值: 按月度来看,这一趋势更为直观。2026年4月份,贷款交易达 3,381 笔,对比 14,109 笔销售,份额达到 19.33%。而5月份的初步数据表明,贷款交易已占到总交易量的 20.3% 以上,随着各大银行推出更具竞争力的贷款产品,这一比例预计还将持续攀升。
就资金规模而言,2026年至今的贷款交易代表了高达 773亿迪拉姆(约合210亿美元/1500亿元人民币)的融资总额,而直接房产销售总额为 2382.5亿迪拉姆。如此庞大的银行资本注入,凸显了金融机构对迪拜住宅资产的强大信心。
迪拜贷款买家 vs 现金买家
随着借贷成本的降低,在2026年,传统的“现金购房还是杠杆购房”的争论呈现出了全新的维度。
现金买家的优势
现金在迪拜房产市场中依然具有强大的竞争力,特别是在 Palm Jumeirah(朱美拉棕榈岛)或 Emirates Hills(阿联酋山庄)等豪宅板块。卖家极度看重交易速度和确定性。现金买家最快可在几天内完成过户,且无需承担银行评估价不足导致交易流产的风险。因此,现金买家通常能在最终要价上获得 3% 至 5.5% 的议价折扣。
贷款买家的套利策略
相反,贷款买家正在通过合理利用金融杠杆来最大化资金使用效率。在迪拜主流成熟社区的毛租金收益率(gross rental yield)保持在 6% 至 9% 的背景下,能够锁定 4% 左右的固定利率房贷,便创造了一个极佳的“正收益率套利”空间。
例如,一名投资者在 JVC 购买一套价值 2,000,000 迪拉姆的联排别墅,首付40%(即1,200,000迪拉姆为贷款)。在房贷利率为 4% 的情况下,该房产 7.5% 的租金收入不仅能完全覆盖银行贷款利息、手续费和本金折旧,还能为投资者保留超过 120 万迪拉姆的流动现金,用于其他高收益渠道。同时,若房产价值超过 200 万迪拉姆,买家还能直接申请阿联酋 10 年期“黄金签证”(Golden Visa),享受到长期定居以及资产保值、本币对美元锁定的双重投资红利。对自住购房者而言,算账则更为简单:过去三年迪拜租金狂飙,目前购买同等房产的月供往往已低于月租金支出。
助推迪拜贷款利率利好的主力社区
2026年贷款交易高度集中在针对中产到高端的成熟规划社区,这也真实反映了长期居住的外籍家庭与刚需群体的安家选择。根据2026年至今的土地局数据,贷款置业最火热的区域包括:
1. Jumeirah Village Circle (JVC) / Al Barsha South Fourth
JVC 今年至今已录得 1,174 笔贷款交易,是迪拜当之无愧的贷款买房大本营。这里拥有大量现房公寓、联排别墅,且准入门槛相对亲民,是年轻白领和家庭从“租房”转向“买房自住”的首选。
2. 商业湾 (Business Bay)
商业湾以 840 笔贷款交易紧随其后。作为毗邻迪拜市中心(Downtown Dubai)的高密商业与住宅综合区,它吸引了大量在市区工作的企业高管和白领,他们看重便捷的通勤和高品质的高层都市生活。
3. 杰贝阿里一区 (Al Furjan & JLT)
该地带今年共录得 718 笔贷款交易。这里之所以备受青睐,得益于卓越的地铁连接性、成熟的社区零售配套,以及 Al Furjan 的联排别墅与朱美拉湖塔楼(JLT)的高密公寓所构成的多元化房产选择。
4. Marsa Dubai (迪拜码头)
地标性的迪拜码头(Dubai Marina)今年共完成 606 笔贷款交易。尽管这是一个均价较高的成熟滨水社区,但对海景公寓的持续高需求,使银行非常乐意为该区域의房产提供低息融资支持。
5. 郊区别墅社区:Madinat Hind 4 & Wadi Al Safa 5
诸如 Damac Hills 2 (Madinat Hind 4,今年至今 593 笔贷款) 和 Falcon City/Liwan (Wadi Al Safa 5,今年至今 527 笔贷款) 等外围别墅社区的贷款活动也十分活跃。利率的下调,让这些外围区域空间宽敞的联排与独栋别墅变得更加触手可及,极大地迎合了无法在市中心承受同等大户型预算的中产家庭。
6. 迪拜山庄 (Dubai Hills Estate / Hadaeq Sheikh Mohammed Bin Rashid)
迪拜山庄今年至今已登记了 463 笔贷款交易。这个由埃玛尔(Emaar)打造的旗舰社区以中央高尔夫球场、超大公园和高端商场闻名,已成为追求高品质生活的精英置业者使用贷款购买高端别墅与现代公寓的首选目的地。
2026年贷款购房者的战略建议
在2026年的迪拜市场中利用贷款置业,需要一套清晰、有条理的策略:
- 提早获得银行预批 (Pre-Approval): 为了能与现金买家同台竞争,拥有一份银行正式出具的足额预批函是必不可少的。这能缩短交易流程,并向卖家证明你的出价有切实资金保障。
- 合理评估固定与浮动利率: 鉴于美联储目前处于降息通道,选择 2 至 3 年的固定利率可以让您锁定当下的低利率红利,规避短期的市场波动。同时,务必确保合同中关于未来利率继续走低时转为浮动利率的违约金条款足够低廉。
- 预留充足的交易税费: 购房者需记紧,在迪拜购房需额外支付约 6% 至 7% 的首付税费(包括 4% DLD 过户费、2% 中介费、银行注册及评估费等)。银行无法为这些税费提供贷款,买家必须全额以现金支付。
总结
美联储基准利率的下调,成为了2026年迪拜房地产市场的重要稳定器。通过降低房贷置业者的准入门槛,降息正引导市场健康地从高投机性的“现金主导模式”过渡到由自住和稳健投资为主的“终端用户驱动型生态”。随着贷款交易在今年至今的交易中稳占18%以上的份额,以及 JVC、商业湾等主流社区的融资交易屡创新高,“房贷利率下调”这一利好因素将在今年余下时间里继续成为推动迪拜楼市成功前行的核心动力。
常见问题
美联储降息如何影响迪拜的房产买家?
由于阿联酋迪拉姆与美元挂钩,阿联酋央行会同步跟进美联储的利率调整。美联储降息会直接拉低阿联酋银行同业拆借利率(EIBOR),进而降低迪拜购房者的浮动及固定房贷利率。
2026年迪拜的平均房贷利率是多少?
截至2026年中,迪拜的典型固定房贷利率已降至 3.89% 到 4.99% 之间,具体取决于贷款银行、贷款成数(LTV)以及申请人的财务背景(如是否办理薪资转账、是否为自雇人士等)。
在迪拜买房,贷款买家和现金买家谁更具优势?
现金买家可以快速过户,且通常能在议价时获得 3% 至 5.5% 的价格折扣,具有极高的交易灵活度。然而,贷款买家能够利用资金杠杆和保持极佳的资金流动性;在以 4% 的利率贷款的同时,赚取 7% 或更高的高额租金回报(ROI),实现正向租金收益率套利,同时仍能保留充裕现金进行其他投资。
迪拜哪些区域的贷款置业交易最集中?
根据迪拜土地局(DLD)的成交数据,贷款买家最青睐的区域包括朱美拉村圈(JVC/Al Barsha South Fourth)、商业湾(Business Bay)、杰贝阿里一区(Al Furjan/JLT)和迪拜码头(Dubai Marina)。
Genie AI
AI Property AdvisorGenie AI is an advanced artificial intelligence system that analyzes thousands of data points to provide personalized real estate investment recommendations. Powered by Dubai Land Department data, market trends, and sophisticated algorithms, Genie AI helps investors make data-driven decisions.